Pfändungsrechner 2026: Lohnpfändung + P‑Konto gleichzeitig
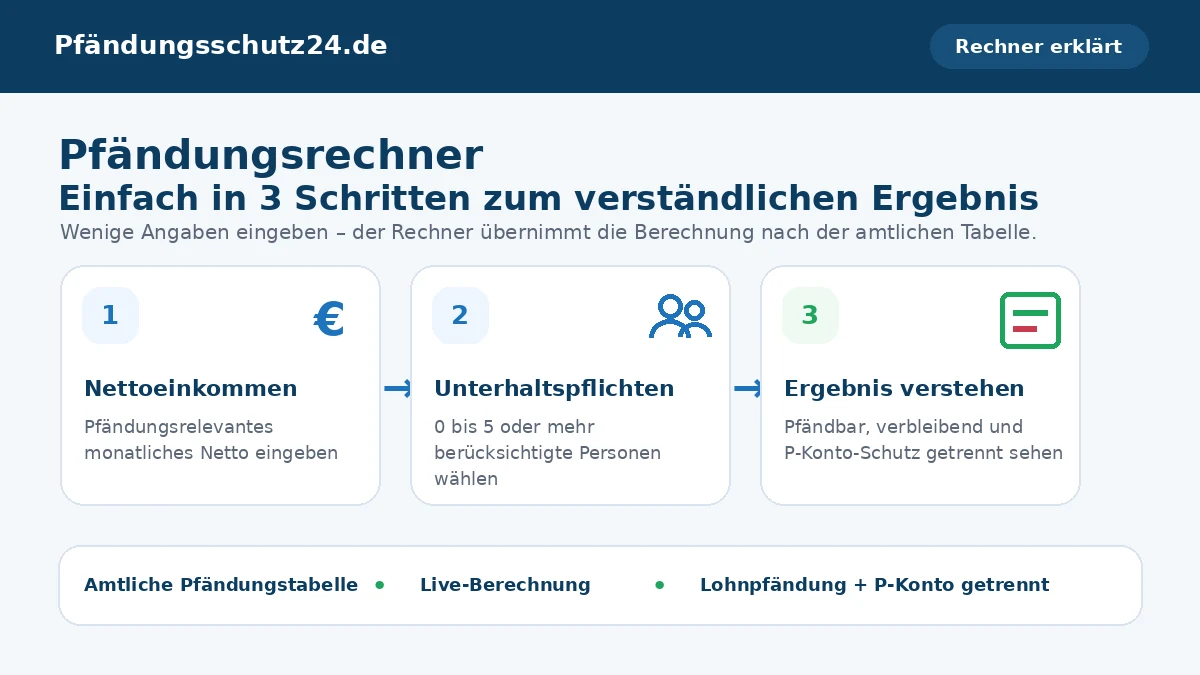
Einmal deine Daten eingeben und sofort zwei verschiedene Schutzsysteme verstehen: Was wäre bei einer regulären Lohnpfändung pfändbar – und welcher P‑Konto-Schutz kann auf dem Konto gelten? Das ist besonders wichtig bei einer Doppelpfändung von Lohn und Konto.
Keine Angst vor komplizierten Tabellen: Du gibst nur deine Werte ein. Der Rechner ordnet sie anhand der amtlichen Daten ein und zeigt die beiden Schutzsysteme getrennt.
Schritt 1 von 4 · Brutto → Netto
Brutto-Netto-Rechner 2026
Berechne zuerst dein voraussichtliches Monatsnetto und übernimm es anschließend mit einem Klick in den geprüften Pfändungsrechner. Die Lohnsteuer folgt dem amtlichen BMF-Programmablaufplan 2026; Sozialabgaben und Beitragsgrenzen stammen aus den offiziellen Jahreswerten.
Kalenderjahr2026
€
%
Voreinstellung: durchschnittlicher Zusatzbeitrag 2026. Wenn deine Krankenkasse einen anderen Satz verlangt, hier ändern.
Faktorverfahren Steuerklasse IV
Die Berechnung läuft im Browser. Die BMF-Schnittstelle wird nicht für Live-Berechnungen verwendet. Das fest versionierte Steuermodul wird erst beim Klick geladen; falls es nicht verfügbar ist, bleibt die manuelle Netto-Eingabe im Pfändungsrechner vollständig nutzbar.
Voraussichtliches Netto–monatlich
Brutto–
Lohnsteuer–
Solidaritätszuschlag–
Kirchensteuer–
Krankenversicherung–
Pflegeversicherung–
Rentenversicherung–
Arbeitslosenversicherung–
Abzüge gesamt–
Gib deine Werte ein und starte die Berechnung.
Wichtig: Das Ergebnis ist eine Brutto-Netto-Orientierung für gesetzlich versicherte Arbeitnehmer mit laufendem Monatslohn. Minijobs bis 603,00 €, private Krankenversicherung, Versorgungsbezüge, steuerliche Freibeträge/Hinzurechnungsbeträge und weitere Sonderfälle benötigen eine abweichende Abrechnung. Dein tatsächliches Abrechnungsnetto kannst du im nächsten Schritt jederzeit manuell überschreiben.
Schritt 2–4Netto → Lohnpfändung → P-Konto
Pfändungsschutz24.de · persönliches RechenergebnisErstellt am –
Automatisierte Orientierung nach der amtlichen Pfändungstabelle. Sonderfälle und gerichtliche Entscheidungen können abweichen; keine individuelle Rechtsberatung.
Live-Berechnung ohne Neuladen
1. Deine Angaben
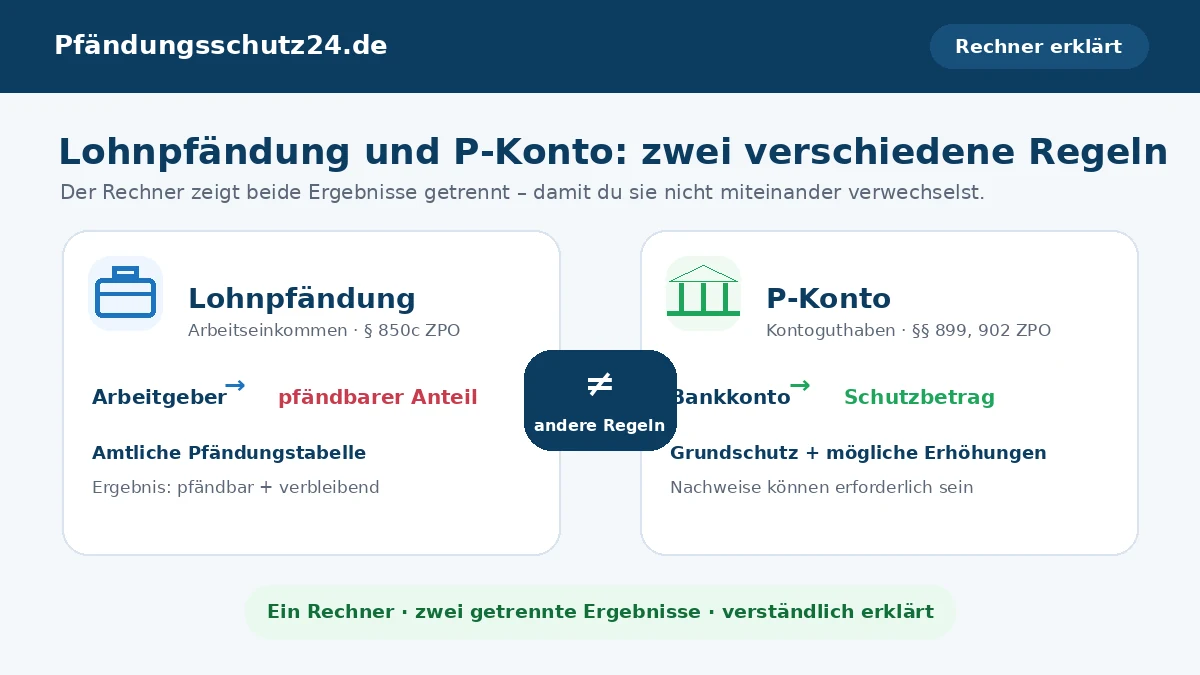
Für die Lohnpfändung und das P‑Konto gelten unterschiedliche Regeln. Bei einer Doppelpfändung können beide Ebenen gleichzeitig relevant sein; der Rechner zeigt die Ergebnisse deshalb getrennt.
€
0 €7.000 €
Wichtig zur Eingabe: Beträge kannst du deutsch eingeben, zum Beispiel 2.067,50 oder 2067,50. Gemeint ist das für die Pfändungsberechnung maßgebliche Netto. Bei einem normalen Monatslohn ist das häufig das Netto nach den gesetzlichen Abzügen. Unpfändbare Bezüge nach § 850a ZPO, Naturalleistungen, mehrere Einkommen oder andere Sonderfälle nach § 850e ZPO können die Ausgangsgröße verändern.
Gemeint sind Personen, denen tatsächlich aufgrund gesetzlicher Verpflichtung Unterhalt gewährt wird. Eigene Einkünfte einer Person können die Berücksichtigung auf gerichtliche Entscheidung verändern (§ 850c Abs. 6 ZPO).
Besondere Bezüge in diesem Monat?freiwilliger Sonderfälle-Check nach §§ 850a, 850d und 850e ZPO
Wichtig: Diese Zusatzfelder sind eine Vorprüfung und verändern die reguläre Tabellenrechnung bewusst nicht automatisch. Für das Hauptergebnis oben muss weiterhin das pfändungsrechtlich maßgebliche Netto verwendet werden. So vermeiden wir bei Sonderbezügen eine scheinpräzise, aber falsche Lohnabrechnung.
€
Nach § 850a Nr. 4 ZPO sind Weihnachtsvergütungen aktuell bis höchstens 795,00 € unpfändbar. Der Grenzbetrag wird automatisch aus dem jeweils gültigen Monatsfreibetrag abgeleitet.
gesetzlicher Schutzrahmen0,00 €
€
§ 850a Nr. 1 ZPO schützt die Hälfte der für Mehrarbeitsstunden gezahlten Teile des Arbeitseinkommens. Die konkrete Lohnabrechnung kann zusätzliche Rechenschritte erfordern.
gesetzlich geschützter Anteil0,00 €
€
§ 850a Nr. 2 ZPO schützt Bezüge, die für die Dauer eines Urlaubs über das Arbeitseinkommen hinaus gewährt werden, soweit sie den Rahmen des Üblichen nicht übersteigen. Ob das im Einzelfall vollständig zutrifft, entscheidet dieser Rechner nicht.
automatische Bewertungnicht eingegeben
€
Bei Naturalleistungen werden Geld- und Naturalleistungen nach § 850e Nr. 3 ZPO zusammen betrachtet. Deshalb erzeugt der Rechner hier bewusst keinen simplen Abzug oder Zuschlag.
Behandlungkein Sachbezug angegeben
Dann greift § 850d ZPO. Die normale Pfändungstabelle nach § 850c ist für das konkrete Unterhaltspfändungs-Ergebnis nicht maßgeblich wie bei einer gewöhnlichen Forderung; der Pfändungsbeschluss und der zu belassende notwendige Unterhalt sind entscheidend.
Keine besonderen Bezüge eingetragen.
P‑Konto-Ergebnisoptional genauer einstellen
Die Voraussetzungen für das P‑Konto sind nicht identisch mit der Lohnpfändung. Neben gesetzlichen Unterhaltspflichten können § 902 ZPO zufolge auch bestimmte Personen in einer Bedarfs- oder Haushaltsgemeinschaft relevant sein. Der Rechner entscheidet nicht, ob diese Voraussetzungen im Einzelfall vorliegen.
Wähle nur, für wie viele Kinder Kindergeld auf dieses P‑Konto eingeht. Der Monatsbetrag von 259,00 € je Kind ist für 2026 fest hinterlegt und wird automatisch berücksichtigt. Quelle: Bundesagentur für Arbeit – Familienkasse. Sonderfälle können abweichen.
Wichtig: Das Ergebnis ist eine automatisierte Orientierung anhand der amtlichen Werte. Unterhaltspfändungen (§ 850d ZPO), gerichtliche Abweichungen, besondere Bezüge oder andere Sonderfälle können anders behandelt werden.
Unterhaltspfändung erkannt: Das Lohn-Ergebnis unten ist dann nur ein Vergleichswert für eine reguläre Pfändung nach § 850c ZPO. Für eine Pfändung wegen gesetzlicher Unterhaltsansprüche gelten die besonderen Regeln des § 850d ZPO; dieses Tool gibt dafür bewusst keinen scheinpräzisen Endbetrag aus.
💼 Ergebnis 1 · Lohnpfändung
Arbeitseinkommen · § 850c ZPO
Was wäre vom Netto pfändbar?
Pfändbar–
Dir verbleiben–
Pfändungsquote–
Erste Pfändung ab–
Amtliche Tabellenstufe–
🟢 verbleibend🔴 pfändbar
Was bringt mehr Netto?
+100 €–davon zusätzlich pfändbar
+250 €–davon zusätzlich pfändbar
+500 €–davon zusätzlich pfändbar
Der Teil des Einkommens oberhalb von 4.866,30 € wird zusätzlich vollständig als pfändbar berücksichtigt.
≠andere Regeln
🏦 Ergebnis 2 · P‑Konto
Kontoguthaben · §§ 899, 902 ZPO
Welcher Kontoschutz ist rechnerisch möglich?
Grundschutz plus ausgewählte Erhöhungsbeträge – nur soweit die gesetzlichen Voraussetzungen tatsächlich vorliegen.
Möglicher Schutzbetrag–
Automatischer Grundschutz–
Erhöhung Personen–
Kindergeld automatisch–
Personen im P‑Konto-Modell–
!
Achtung bei Doppelpfändung: § 906 ZPO kann erforderlich sein
Achtung: Ihr unpfändbares Arbeitseinkommen ist höher als Ihr Freibetrag auf dem P-Konto. Eine P-Konto-Bescheinigung reicht möglicherweise nicht aus, um Ihr Einkommen vollständig zu schützen. Sie können einen Antrag nach § 906 ZPO stellen, damit der höhere Betrag auf Ihrem Konto geschützt wird.
Warum ist das nicht dasselbe wie die Lohnpfändung?
Bei der Lohnpfändung wird das Arbeitseinkommen nach § 850c ZPO und der Pfändungstabelle berechnet. Beim P‑Konto schützt § 899 ZPO zunächst einen auf volle 10 € aufgerundeten Grundbetrag; Erhöhungen nach § 902 ZPO müssen häufig nachgewiesen werden. Bei einer Doppelpfändung von Lohn und Konto kann der bereits beim Arbeitgeber geschützte Auszahlungsbetrag anschließend auf ein ebenfalls gepfändetes Konto eingehen. Liegt dieser Betrag über dem dort geschützten Freibetrag, kann eine individuelle Freigabe nach § 906 ZPO erforderlich sein.
Zwei Ergebnisse, zwei Rechtsregeln: Lohnpfändung betrifft das Arbeitseinkommen; der P-Konto-Schutz betrifft das Guthaben auf dem Konto. Genau diese Trennung ist bei einer Doppelpfändung wichtig.
Nachvollziehbar statt Blackbox
So kommt dein Lohnpfändungs-Ergebnis zustande
Der Rechner zeigt nicht nur eine Zahl, sondern die verwendete Tabellenstufe und die Berechnungsschritte.
1Eingegebenes Netto–
2Amtliche Tabellenstufe–
3Pfändbarer Tabellenbetrag–
4Mehrbetrag über Höchstgrenze–
Illustrative Darstellung – dein persönliches Ergebnis entsteht live aus deinen Eingaben und den hinterlegten Rechtsdaten.
Das sieht man in keiner Zahlentabelle
Die Pfändungskurve
Sie zeigt, wie sich geschützter und pfändbarer Anteil über einen größeren Einkommensbereich entwickeln. Die senkrechte Markierung ist dein aktuelles Netto.
Dein Netto–
Dir verbleiben–
Pfändbar–
dir verbleibend pfändbar
Kostenfreie Schuldenanalyse
Wenn Schulden und Pfändungen zusammenkommen
Sie haben mehrere Schulden oder werden bereits von Gläubigern gepfändet? Lassen Sie Ihre finanzielle Situation kostenfrei prüfen. Rechtsanwalt Max Postulka, Fachanwalt für Insolvenzrecht, bietet Ihnen eine kostenfreie Schuldenanalyse. Sie erhalten eine erste Einschätzung, welche Möglichkeiten zur Entschuldung für Sie bestehen.
https://rechner.p-konto.de/schuldenanalyse
Zusätzlich unterstützt Rechtsanwalt Max Postulka bundesweit bei der Vorbereitung und Durchführung einer Verbraucherinsolvenz. Weitere Informationen: rechtsanwalt-postulka.de
Ergebnis dokumentieren
Für Gespräche mit Arbeitgeber, Beratungsstelle oder Bank kannst du das Ergebnis kopieren oder die Seite über die Druckfunktion als PDF speichern.
↔ Zweites Werkzeug im RechnerUmgedrehter Rechner
Wie viel Netto brauche ich, damit mir X € bleiben?
Statt „Wie viel wird gepfändet?“ kannst du die Frage umdrehen. Grundlage bleibt dieselbe amtliche Pfändungstabelle und deine gewählte Zahl der Unterhaltspflichten.
Aktive Grundlage ist die amtliche Monatstabelle 2026. Der lokale Datensatz umfasst 329 geprüfte Monatsstufen; die vollständige Tabelle wird zusätzlich über eine SHA‑256-Prüfsumme kontrolliert.
Die Standardrechnung bleibt bewusst dort zurückhaltend, wo eine pauschale Zahl irreführend wäre.
Sonderbezüge§ 850a ZPO+
Mehrarbeit, Urlaubsgeld, Weihnachtsvergütung, Aufwands- oder Erschwerniszulagen können nach § 850a ZPO gesondert geschützt sein und gehören nicht blind in dieselbe Tabellenrechnung.
Unterhaltspfändungen§ 850d ZPO+
Pfändungen wegen gesetzlicher Unterhaltsansprüche folgen § 850d ZPO und können zu deutlich anderen Beträgen führen. Dafür liefert dieses Standardmodell bewusst kein scheinpräzises Ergebnis.
Eigene Einkünfte unterhaltsberechtigter Personen, besondere Bedürfnisse oder gerichtliche Festsetzungen können das Ergebnis verändern (§§ 850c Abs. 6, 850f, 906 ZPO).
Neun zentrale Fragen – nach Thema gekennzeichnet und einzeln aufklappbar.
Von einer Doppelpfändung von Lohn und Konto spricht man, wenn der Arbeitslohn bereits beim Arbeitgeber gepfändet wird und das ausgezahlte, unpfändbare Einkommen anschließend auf ein ebenfalls gepfändetes Konto eingeht. Liegt der Auszahlungsbetrag über dem auf dem P‑Konto geschützten Betrag, kann eine individuelle Freigabe nach § 906 ZPO erforderlich sein. Der Rechner stellt Lohnpfändung und P‑Konto-Schutz getrennt gegenüber und dient der Orientierung; er ersetzt keine gerichtliche Freigabe.
Nein. Die Lohnpfändung wird bei regulären Forderungen anhand von § 850c ZPO und der Pfändungstabelle berechnet. Beim P‑Konto schützt § 899 ZPO Guthaben auf dem Konto; zusätzliche Erhöhungsbeträge können nach § 902 ZPO hinzukommen.
1.587,40 € ist der monatliche Grundbetrag nach § 850c ZPO. Für das P‑Konto wird dieser Betrag nach § 899 ZPO auf den nächsten vollen 10-Euro-Betrag aufgerundet. Daraus ergeben sich aktuell 1.590,00 € automatischer P‑Konto-Grundschutz.
Nicht das gesamte Einkommen. Bei der regulären Lohnpfändung ist der Mehrbetrag oberhalb der gesetzlichen Höchstgrenze vollständig pfändbar. Der nach der Tabelle geschützte Teil darunter bleibt davon getrennt.
Nein. Entscheidend ist nicht allein der Familienstand, sondern ob tatsächlich aufgrund gesetzlicher Verpflichtung Unterhalt gewährt wird. Eigene Einkünfte der unterhaltsberechtigten Person können die Berücksichtigung auf gerichtliche Entscheidung ganz oder teilweise verändern.
Für Weihnachtsvergütungen gilt § 850a Nr. 4 ZPO. Aktuell sind bis zu 795,00 € unpfändbar. Dieser Betrag entspricht der Hälfte des auf den nächsten vollen 10-Euro-Betrag aufgerundeten monatlichen Grundfreibetrags und passt sich mit den zentralen Rechtsdaten automatisch an.
Nein. Nach § 850a Nr. 1 ZPO ist die Hälfte der Vergütung für Mehrarbeitsstunden unpfändbar. Zusätzliche Urlaubsbezüge können nach § 850a Nr. 2 ZPO unpfändbar sein, soweit sie über das normale Arbeitseinkommen hinaus gewährt werden und den Rahmen des Üblichen nicht übersteigen. Der Sonderfälle-Check weist darauf hin, ersetzt aber keine Lohnabrechnung.
Bei einer Pfändung wegen gesetzlicher Unterhaltsansprüche gelten die besonderen Regeln des § 850d ZPO. Deshalb zeigt der Rechner in diesem Fall die reguläre §-850c-Berechnung nur als Vergleich und kennzeichnet deutlich, dass daraus kein konkretes Unterhaltspfändungs-Ergebnis abgeleitet werden darf.
Nein. Der Rechner bildet die reguläre amtliche Monatstabelle und die angegebenen P‑Konto-Basiswerte ab. Unterhaltspfändungen, besondere Bezüge, gerichtliche Entscheidungen und andere Sonderfälle können zu abweichenden Ergebnissen führen.
♥
Freiwilliger Support
Pfändungsschutz24.de kostenlos weiterentwickeln
Der Pfändungsrechner und die Informationen auf Pfändungsschutz24.de bleiben kostenlos. Wenn dir das Angebot geholfen hat, kannst du die Weiterentwicklung freiwillig mit einem kleinen Beitrag unterstützen – zum Beispiel für Aktualisierungen bei neuen Rechtsständen, zusätzliche Rechnerfunktionen und weitere verständliche Hilfen.
Datenqualität: Die monatliche Pfändungstabelle wird als vollständiger Datensatz im System geführt. Der automatische Updater prüft Kernbeträge, jede Tabellenstufe, Tabellenkontinuität, Tabellenende und die vollständige gesetzliche Berechnungslogik, bevor neue Werte aktiviert werden. Sonderfälle können abweichen; dies ist keine individuelle Rechtsberatung.